Caricamento…
Studio Legale Avv. Giuseppe Cuomo
Analisi Cartella Esattoriale Pro
Un servizio professionale che analizza la tua cartella esattoriale e ti fornisce una relazione giuridica completa con conteggi analitici, normativa verificata e strategie difensive personalizzate — redatto sotto la supervisione dell'Avv. Giuseppe Cuomo.
Demo guidata · esperienza interattiva
Analisi Cartella Pro
PASSAGGIO 01 / 05
Caricare la documentazione.
Analisi Cartella Pro: Caricare la documentazione. Il percorso organizza i dati utili e prepara la verifica professionale del caso.
Input del casoDocumenti e informazioni pertinenti
Azione consigliataProsegui con la verifica guidata
Approfondimento visivo
Analisi Cartella Pro
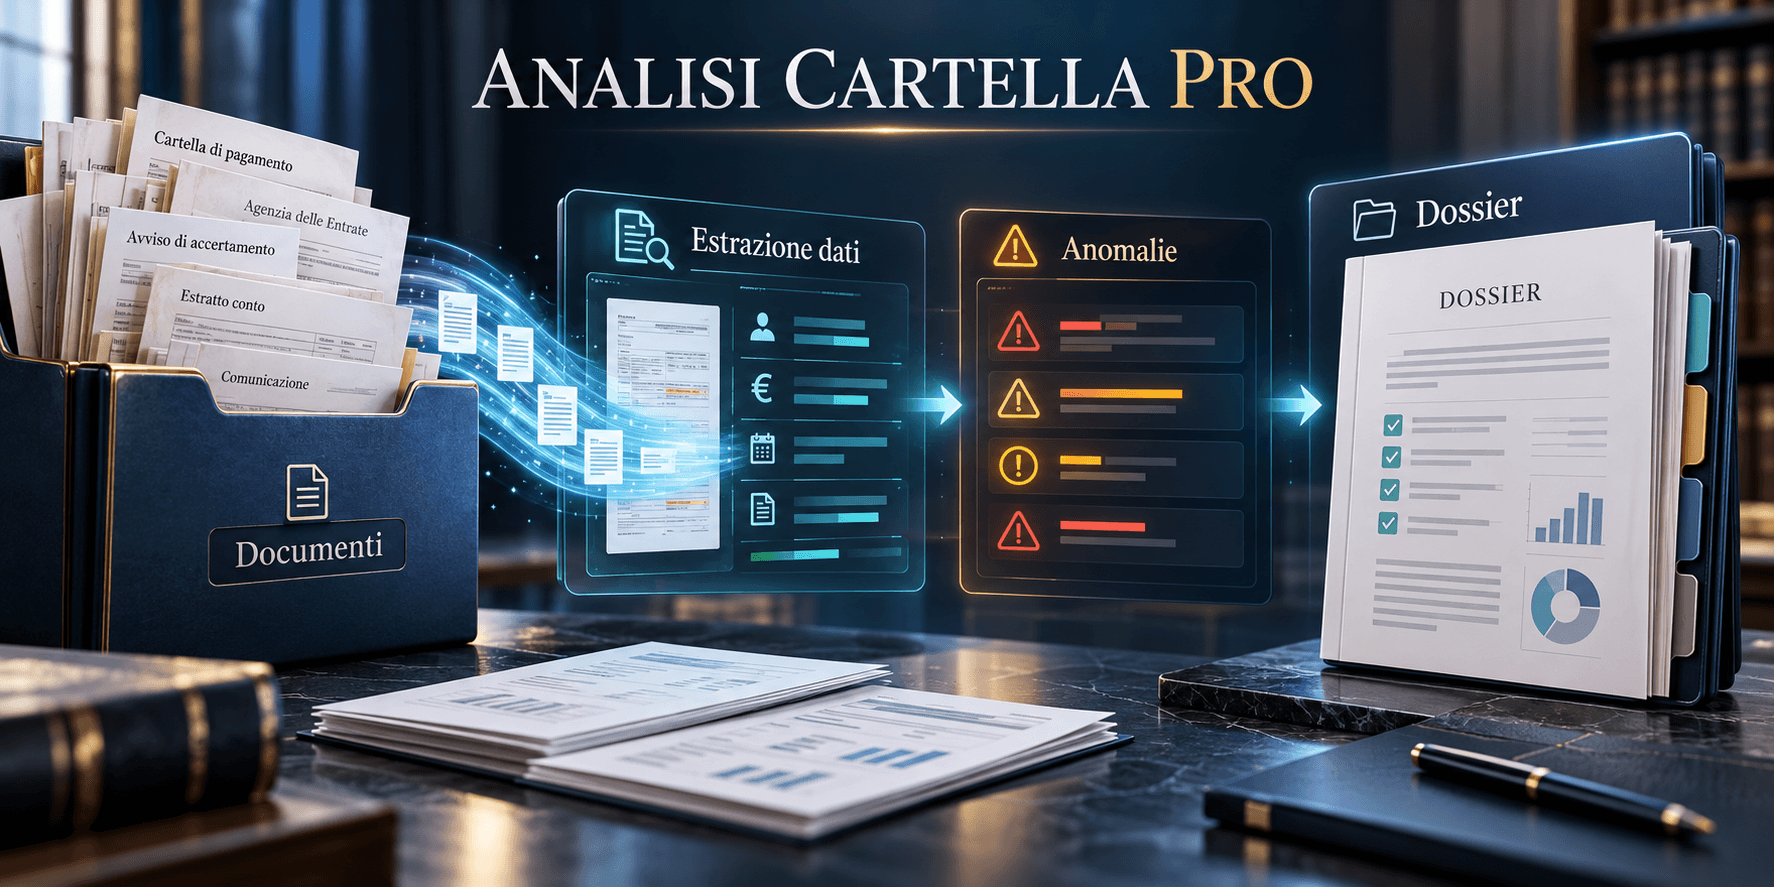
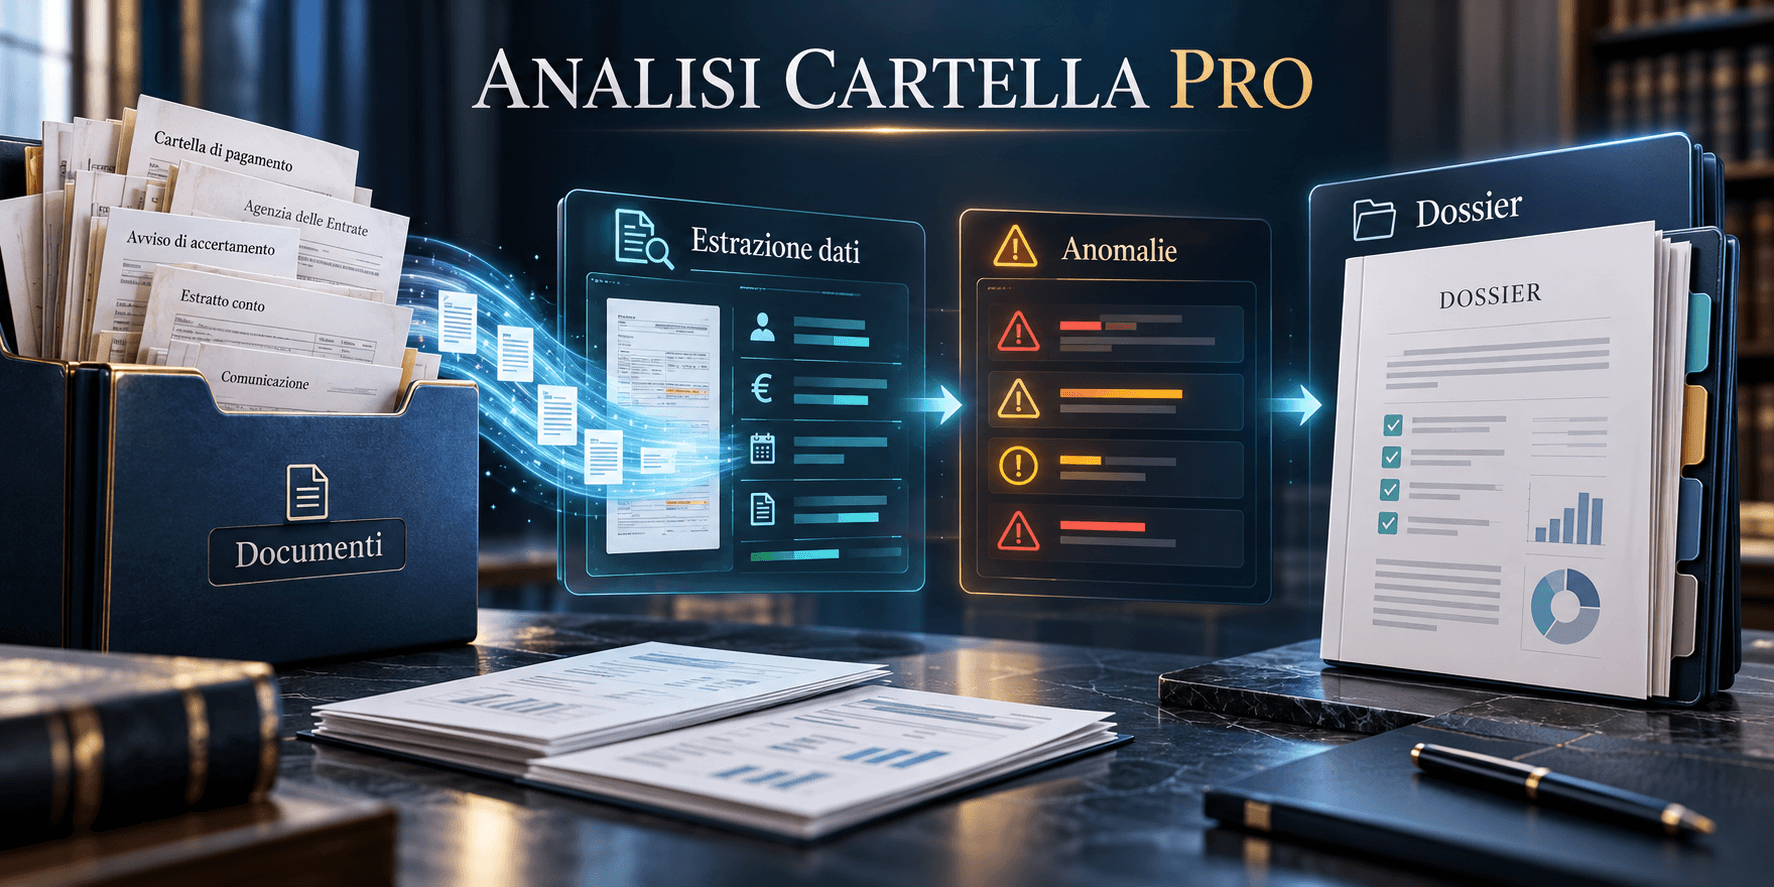
Cosa ottieni
Relazione PDF 15-20 pagine
Documento professionale in formato DejaVu Serif 12pt, testo giustificato, doppia interlinea per massima leggibilità. Stampabile e condivisibile con il tuo avvocato.
Conteggi analitici
Calcolo passo-passo di interessi di mora (4,5% — art. 30 D.P.R. 602/1973), interessi legali, aggio ADER (3%), con formula, variabili e risultato per ogni voce.
Analisi vizi e prescrizione
Identificazione automatica dei principali vizi: prescrizione del credito, decadenza dell'accertamento, nullità della notifica, vizi formali, difetto di motivazione.
Normativa verificata ufficiale
Solo fonti ufficiali: Normattiva.it, Gazzetta Ufficiale, D.P.R. 602/1973, L. 212/2000, D.Lgs. 546/1992. Nessun numero di sentenza non verificato.
Scadenze e calendario urgenze
Tutte le scadenze calcolate sulla tua cartella: termine 60gg ricorso CGT, 90gg rateazione, data prescrizione, adempimenti urgenti in ordine cronologico.
Consegna immediata
PDF scaricabile istantaneamente dopo il pagamento. Inviato anche via email all'indirizzo indicato. Conservato nel tuo account CAP per accessi futuri.
Il rischio che non vedi
60gg
Termine ricorso CGT
D.Lgs. 546/1992 art. 21 — perentorio dalla notifica della cartella, improrogabile
10a
Prescrizione ordinaria tributi
Art. 2946 c.c. — ma l'onere della prova sugli atti interruttivi è dell'ente
€1.000
Soglia stralcio automatico
Rottamazione-quater: crediti ante 2000 sotto €1.000 cancellati d'ufficio
19
Vizi tipici analizzati
Nullità notifica, prescrizione, decadenza, difetto motivazione, doppia imposizione...
Struttura della relazione PDF (15-20 pagine)
- Copertina professionale — intestazione studio, tipo tributo, data elaborazione
- Dati del cliente e della cartella — riepilogo completo di tutti i dati inseriti
- Valutazione sintetica del rischio — punteggio validità, rischio esecuzione, prescrizione/decadenza
- Analisi finanziaria — importo residuo, interessi stimati, aggio, totale dovuto
- Analisi termini prescrizionali e decadenziali — calcolo date con riferimenti normativi precisi
- Vizi e criticità rilevati — gravità alta/media/bassa con norma di riferimento
- Strategie difensive consigliate — percorso operativo personalizzato in base ai vizi
- Normativa di riferimento — fonti ufficiali — elenco completo con citazione normattiva.it
- Principi giuridici applicabili — prescrizione, decadenza, notifica, motivazione, contraddittorio
- Simulazioni what-if — rateazione, rottamazione, saldo e stralcio, ricorso con successo
- Conteggi analitici — interessi e rivalutazione — formula esplicita, passo-passo, tre scenari a confronto
- Aggiornamenti normativi 2026 — D.Lgs. 219/2023, D.Lgs. 220/2023, L. 197/2022, tassi vigenti
- Analisi giuridica del caso concreto — inquadramento specifico per tipo di tributo (IRPEF, IVA, IMU, INPS, TARI, IRAP, Sanzioni)
- Calendario scadenze e adempimenti urgenti — date calcolate sulla tua notifica specifica
- Documentazione necessaria per la difesa — checklist con importanza e dove reperire ogni documento
- Analisi economica costi/benefici — sei scenari a confronto con importi dettagliati
- Istruttoria preliminare — checklist operativa — sette verifiche fondamentali prima di procedere
- Parere conclusivo e raccomandazioni — conclusione principale e azione raccomandata
- Disclaimer legale completo — AI Act art. 50, limitazioni, GDPR, natura del documento
Cosa non può fare — e perché serve un avvocato
Non è una perizia contabile
I conteggi sono stime orientative con formule standard art. 30 DPR 602/1973
Interessi ADER possono differire
Capitalizzazioni interne dell'agente della riscossione non sempre standardizzate
Non gestisce cartelle ante 1998 o pignoramenti in esecuzione
Procedure già avviate richiedono analisi separata degli atti esecutivi
Rottamazione e saldo/stralcio: condizioni cambiano con le leggi
Verificare la normativa vigente per ciascuna misura agevolativa
Difetti di notifica richiedono esame fisico dell'avviso originale
Non rilevabili dai soli dati inseriti nel modulo
Prova lo strumento
Analizza la tua cartella esattoriale direttamente nel browser: calcoli di prescrizione, interessi ADER e vizi di notifica in tempo reale, nessun dato inviato a server. Se emergono criticità, il modulo in fondo è il passo successivo.
Analisi Cartella Esattoriale e Strategie Difensive
Verifica prescrizione/decadenza, vizi formali, rischio pignoramento e strategie difensive. Stima gratuita immediata. Report professionale PDF 15-20 pagine con normativa ufficiale.
Disclaimer legale: Questa utility fornisce stime indicative basate su dati pubblici e input utente. Non costituisce consulenza fiscale o legale ufficiale.
1Tipologia
2Dati cartella
3Opzione
4Recapiti
Tipologia del tributo oggetto della cartella
Come si usa — passaggi
1
Richiesta di incarico
Compila il modulo in fondo a questa pagina indicando i dati principali della cartella (tipo di tributo, importo, data di notifica, ente emittente) e una breve descrizione della situazione. Non è necessario allegare documenti in questa fase.
2
Lettera di incarico professionale (entro 1–2 giorni lavorativi)
L'Avv. Cuomo esamina la richiesta e invia la lettera di incarico con l'indicazione dell'onorario concordato in relazione alla complessità del caso. Nessun importo è dovuto prima dell'accettazione formale.
3
Accettazione e trasmissione della cartella
Dopo la firma della lettera di incarico, il cliente trasmette allo studio copia della cartella esattoriale, la relata di notifica e ogni atto connesso (eventuali fermi, ipoteche, pignoramenti).
4
Elaborazione della relazione (5–7 giorni lavorativi)
Lo studio analizza i vizi formali e sostanziali, calcola interessi, aggio e prescrizione, e redige la relazione professionale di 15–20 pagine secondo la struttura standard dello studio.
5
Consegna della relazione e consulenza
Il cliente riceve la relazione in formato PDF e, se concordato nell'incarico, una sessione di consulenza per illustrare i risultati, le strategie difensive consigliate e i prossimi passi procedurali.
Tre scenari reali
Questi tre casi mostrano le situazioni più frequenti che emergono dall'analisi professionale di cartelle esattoriali ADER e avvisi tributari.
Fonti normative utilizzate
La relazione cita esclusivamente fonti normative ufficiali e verificabili. Non vengono riportati numeri di sentenza non verificati. I principi giuridici sono ricavati dal testo di legge e dagli orientamenti consolidati della Cassazione, consultabili su Cassazione.it e Normattiva.it.
- D.P.R. 29/9/1973 n. 602 — Riscossione delle imposte (fonte: Normattiva.it)
- D.P.R. 29/9/1973 n. 600 — Accertamento imposte sui redditi
- L. 27/7/2000 n. 212 — Statuto dei diritti del contribuente
- D.Lgs. 31/12/1992 n. 546 — Processo tributario (Corti di Giustizia Tributaria)
- D.Lgs. 13/4/1999 n. 112 — Servizio nazionale riscossione
- D.Lgs. 26/10/2023 n. 219 — Riforma Agenzia Entrate-Riscossione
- D.Lgs. 30/12/2023 n. 220 — Riforma processo tributario
- L. 27/12/2022 n. 197 (Legge Bilancio 2023) — Rottamazione-quater
- D.Lgs. 18/12/1997 n. 472 — Sanzioni tributarie amministrative
- D.Lgs. 15/12/1997 n. 446 — IRAP
- D.P.R. 26/10/1972 n. 633 — IVA
- D.P.R. 22/12/1986 n. 917 — TUIR
- L. 27/12/2019 n. 160 (Legge Bilancio 2020) — IMU
- Artt. 615/617 c.p.c. — Opposizione all'esecuzione e agli atti esecutivi
- Reg. UE 2016/679 (GDPR) — Protezione dei dati personali
- Reg. UE 2024/1689 (AI Act) art. 50 — Obblighi di trasparenza AI
DISCLAIMER — Limitazioni di responsabilità
La relazione è elaborata automaticamente sulla base dei dati inseriti dall'utente e costituisce un'analisi orientativa, non un parere legale, una perizia contabile o un atto processuale. I conteggi di interessi, aggio e importi totali sono stime calcolate con formule standard (interessi semplici — art. 30 D.P.R. 602/1973) e possono differire dall'importo effettivo risultante dall'estratto ruolo ADER. Lo Studio non assume responsabilità per decisioni economiche o giuridiche adottate esclusivamente sulla base di questo documento senza previa verifica professionale degli atti originali. La relazione non instaura un rapporto di mandato professionale. Elaborato con il supporto di sistemi automatizzati — AI Act Reg. UE 2024/1689 art. 50. Trattamento dati: Reg. UE 2016/679 (GDPR).
Richiedi questo servizio
L'Avv. Cuomo analizza la tua cartella esattoriale e fornisce un parere scritto entro 48 ore lavorative: vizi rilevati, prescrizione, strategie difensive. Nessun importo è dovuto prima dell'accettazione formale dell'incarico.