Caricamento…
Demo guidata · esperienza interattiva
Decadenza Accertamento
PASSAGGIO 01 / 05
Identificare l’atto.
Decadenza Accertamento: Identificare l’atto. Il percorso organizza i dati utili e prepara la verifica professionale del caso.
Input del casoDocumenti e informazioni pertinenti
Azione consigliataProsegui con la verifica guidata
Approfondimento visivo
Decadenza Accertamento
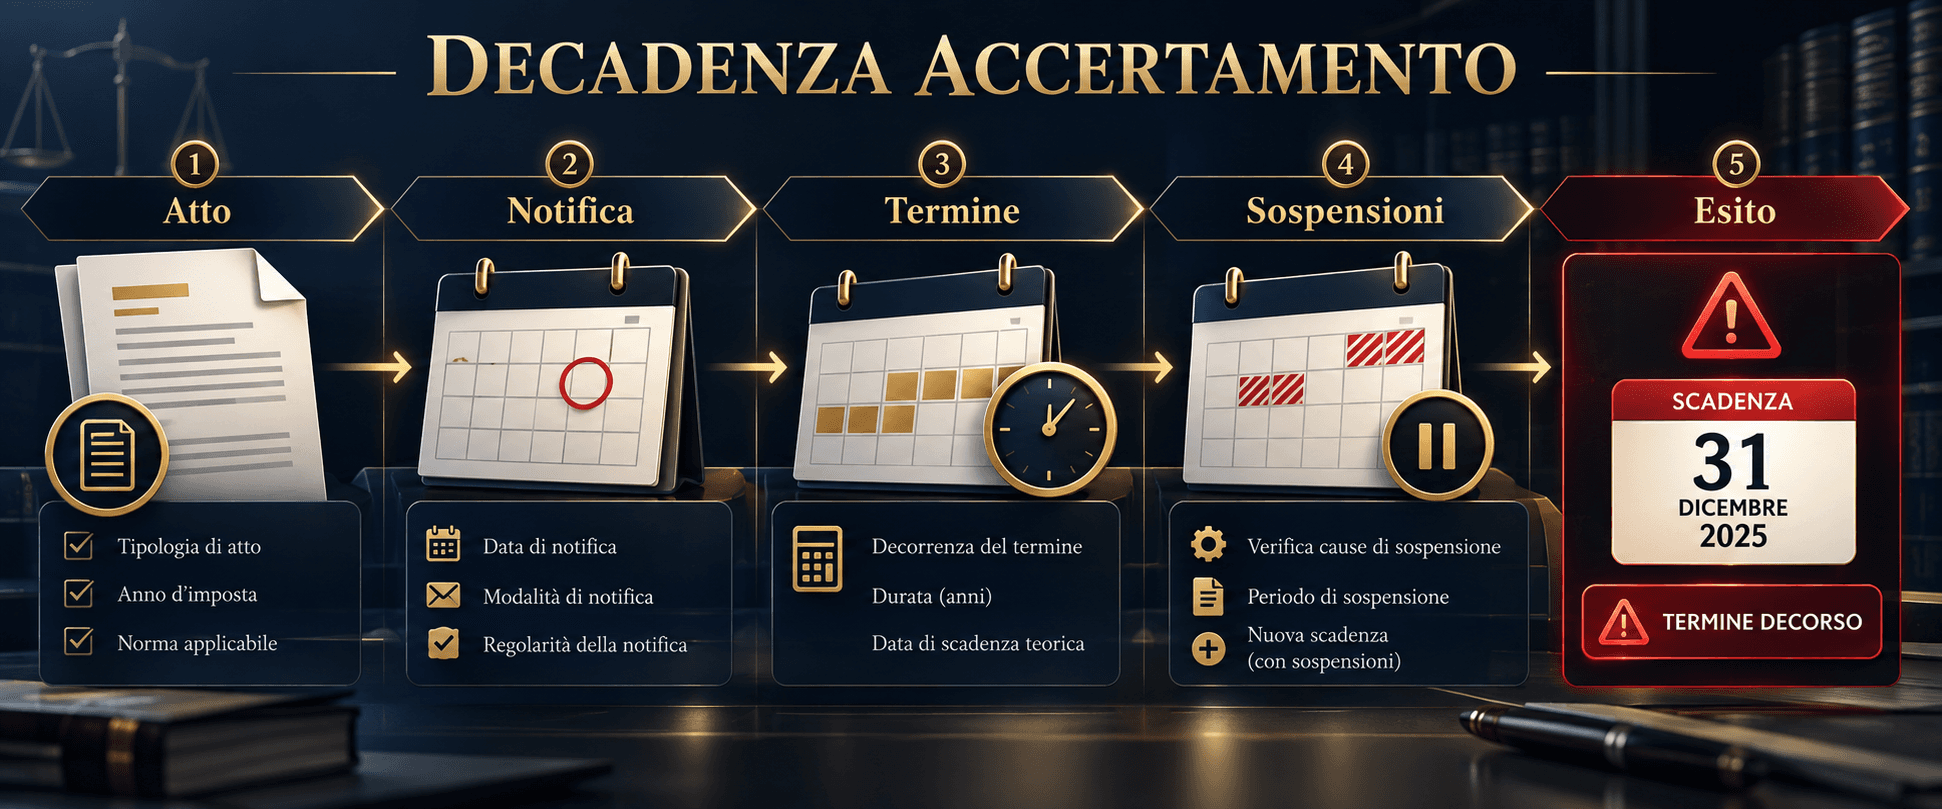
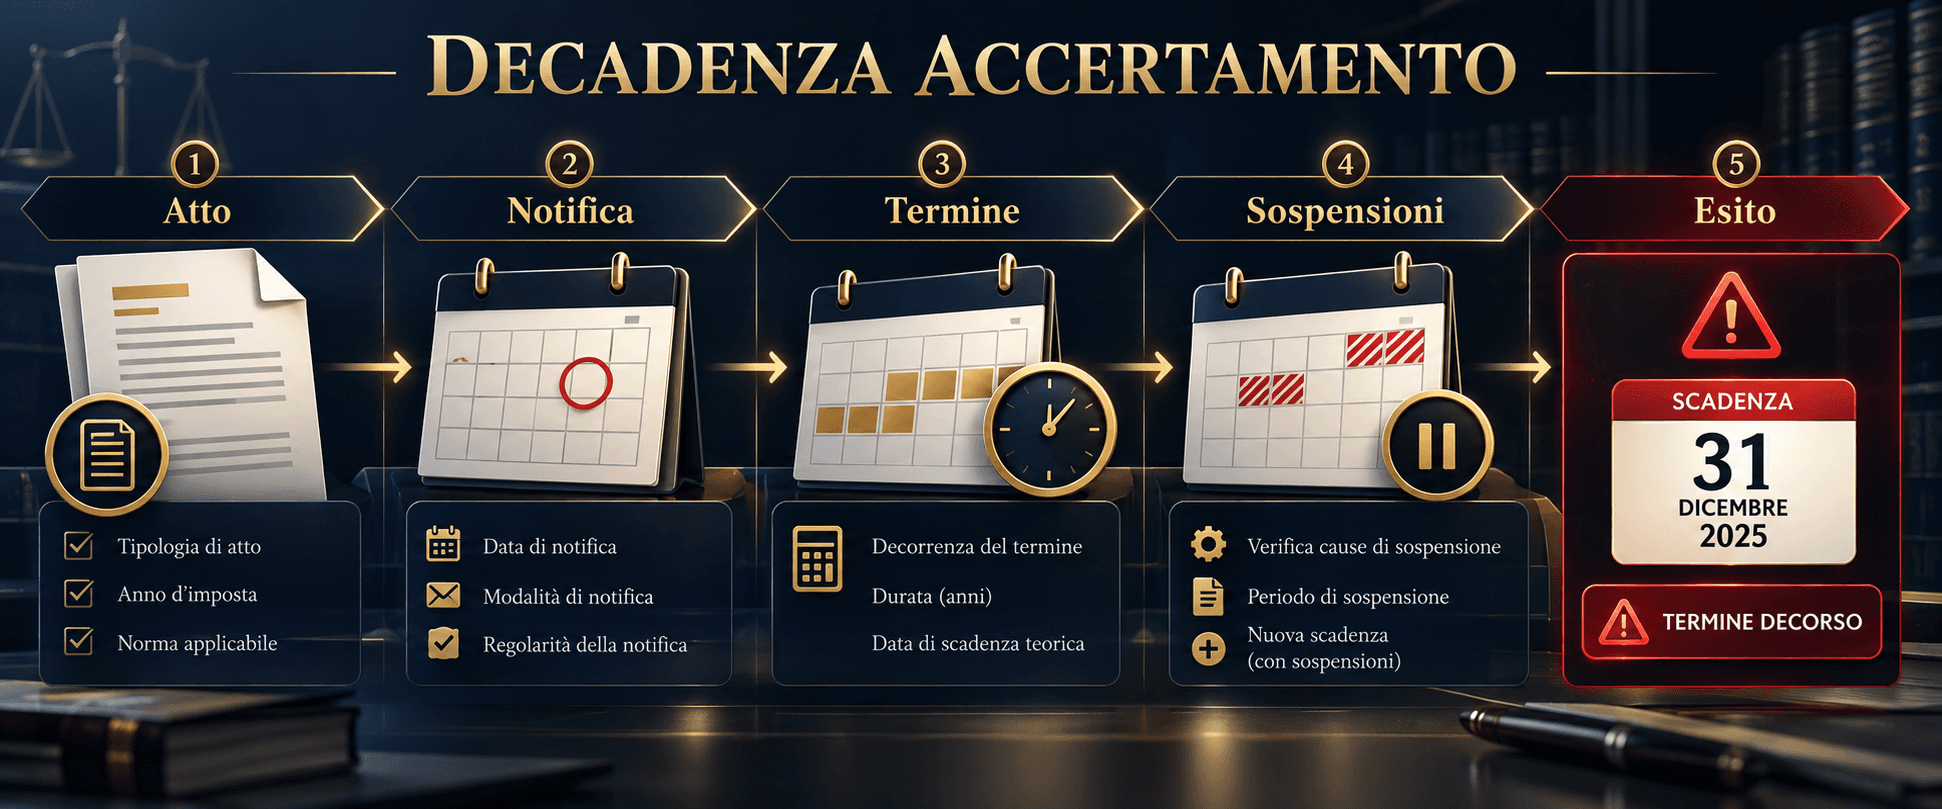
Decadenza Accertamento
Ricostruisci il termine ordinario di accertamento
Gli artt. 43 del DPR 600/1973 e 57 del DPR 633/1972 collegano il termine alla presentazione della dichiarazione o all’anno in cui avrebbe dovuto essere presentata. La L. 208/2015 distingue le annualità dal 2016 da quelle precedenti. Questo strumento espone la regola generale e i dati usati, senza fingere di risolvere proroghe o notifiche complesse.
Problemi — Il rischio che non vedi
Cosa ottieni
Un prospetto che mostra la regola selezionata, l’anno preso a riferimento e ciò che resta fuori dal calcolo.
Seleziona automaticamente il regime temporale in base al periodo d’imposta, senza lasciare all’utente la scelta del regime.
Distingue l’anno di presentazione effettiva da quello in cui la dichiarazione avrebbe dovuto essere presentata.
Calcola il termine annuale di fine anno per redditi o IVA con il numero di anni previsto dal regime generale.
Confronta la data inserita con il termine ordinario e mostra chiaramente che il confronto è solo calendariale.
Rende visibili le ipotesi applicate e mantiene separate le eccezioni non calcolate.
Esporta il riepilogo dei dati e del risultato in PDF.
Moduli e aree coperte
Termine ordinario
Periodo d’imposta, tributo, dichiarazione presentata oppure omessa/nulla e anno di presentazione effettiva.
Confronto della notifica
Verifica se la data indicata ricade prima o dopo il termine ordinario stimato, senza decidere la validità della notificazione.
Eccezioni da verificare
Checklist per proroghe, dichiarazioni integrative, recuperi speciali e prove delle notifiche.
Limiti — Cosa non può fare
Non applica il termine ridotto collegato a specifiche opzioni di tracciabilità, né le relative condizioni soggettive.
Non calcola raddoppi storici, proroghe emergenziali o speciali, recuperi di aiuti di Stato e altre discipline settoriali.
Non qualifica una dichiarazione nulla, omessa, tardiva, integrativa o correttiva: la selezione resta responsabilità dell’utente.
Non verifica la relata, le ricevute PEC, il perfezionamento per mittente o destinatario né l’identità del notificante.
Non calcola termini di riscossione o prescrizione e non valuta la legittimità sostanziale dell’accertamento.
Prova lo strumento
Inserisci dati ricavati dalla dichiarazione e dall’atto. Il risultato è una stima della sola regola ordinaria: le caselle di eccezione non modificano automaticamente il termine.
CAP · STRUMENTO ORIENTATIVO
Decadenza dell’accertamento
Stima il termine ordinario per gli avvisi relativi alle imposte sui redditi o all’IVA. La disciplina applicabile dipende dal periodo d’imposta e dalla presentazione della dichiarazione.
Ricostruisci il termine ordinario
Il regime è selezionato dal periodo d’imposta. Per dichiarazione presentata, l’anno di riferimento è quello di presentazione effettiva; per omissione o nullità, è quello in cui andava presentata.
Scadenza ordinaria teorica
31/12/2028
Regime applicabile dal periodo d’imposta 2016. 5 anni successivi all’anno di presentazione indicato. Riferimento: art. 43 DPR 600/1973.
Perimetro dichiarato. Ipotesi di periodo d’imposta coincidente con l’anno solare e dichiarazione annuale ordinaria. Il calcolo non applica il termine ridotto per specifiche opzioni di tracciabilità, proroghe, sospensioni, recuperi speciali né regimi transitori diversi da quello generale della legge di stabilità 2016.
Il calcolo non sostituisce la lettura dell’avviso, della dichiarazione e delle ricevute di notifica. Prima di eccepire la decadenza occorre individuare la regola temporalmente applicabile e verificare eventuali disposizioni speciali.
Fonte normativa verificata: art. 43 DPR 600/1973, art. 57 DPR 633/1972 e art. 1, comma 132, L. 208/2015. Ultima revisione della logica di base: 29 settembre 2026. Il modello copre solo il termine ordinario annuale qui descritto.
Come funziona
1
Individua il periodo d’imposta e il tributo cui si riferisce l’avviso.
2
Acquisisci la dichiarazione e verifica se è stata presentata, quando e con quale qualificazione.
3
Ricostruisci il regime applicabile: dal 2016 oppure disciplina transitoria per annualità precedenti.
4
Confronta il termine ordinario con gli atti e con la data risultante dalle prove di notifica.
5
Affida a un professionista il controllo di proroghe, eccezioni e validità dell’atto.
Scenari — tre esempi verificabili
Esempio didattico basato esclusivamente sul termine ordinario generale; non considera proroghe, riduzioni o regimi speciali.
Periodo d’imposta 2022, presentazione nel 2023
Il modello applica il termine ordinario quinquennale dall’anno di presentazione e restituisce il 31 dicembre 2028. Restano da esaminare eventuali riduzioni o proroghe.
Esempio 01 · Esempio didattico basato esclusivamente sul termine ordinario generale; non considera proroghe, riduzioni o regimi speciali.Periodo d’imposta 2022
La dichiarazione avrebbe dovuto essere presentata nel 2023. Il modello applica il termine settennale e indica il 31 dicembre 2030, senza qualificare autonomamente il caso come omissione.
Esempio 02 · Esempio didattico basato esclusivamente sul termine ordinario generale; non considera proroghe, riduzioni o regimi speciali.Periodo d’imposta 2015, dichiarazione presentata nel 2016
La regola transitoria generale usa il termine quadriennale dall’anno di presentazione: 31 dicembre 2020. Per atti e presupposti particolari occorre analisi specifica.
Esempio 03 · Esempio didattico basato esclusivamente sul termine ordinario generale; non considera proroghe, riduzioni o regimi speciali.Normativa e fonti primarie
Riferimenti controllati il 30 settembre 2026. Le norme possono essere modificate: per un fascicolo concreto va verificata la versione applicabile al periodo.
Art. 43 DPR 600/1973
Imposte sui redditi: termine ordinario per dichiarazione presentata e regola distinta per dichiarazione omessa o nulla.Art. 57 DPR 633/1972
IVA: disciplina dei termini di accertamento; verificare il testo temporalmente applicabile e le fattispecie speciali.Art. 1, comma 132, L. 208/2015
Regola di passaggio: nuovi termini per periodi d’imposta dal 2016; regime precedente per annualità anteriori.Art. 25 DPR 602/1973
La notifica della cartella appartiene alla fase della riscossione e ha una disciplina distinta dal termine per l’accertamento.
Imposte sui redditi: termine ordinario per dichiarazione presentata e regola distinta per dichiarazione omessa o nulla.Art. 57 DPR 633/1972
IVA: disciplina dei termini di accertamento; verificare il testo temporalmente applicabile e le fattispecie speciali.Art. 1, comma 132, L. 208/2015
Regola di passaggio: nuovi termini per periodi d’imposta dal 2016; regime precedente per annualità anteriori.Art. 25 DPR 602/1973
La notifica della cartella appartiene alla fase della riscossione e ha una disciplina distinta dal termine per l’accertamento.
Avvertenza
Questo calcolo è orientativo e riguarda soltanto la regola generale indicata. Non sostituisce il parere legale o tributario; l’esito dipende dalla corretta qualificazione della dichiarazione, dall’annualità, dagli atti e dalle prove di notifica. Proroghe, riduzioni e regimi speciali possono cambiare il termine. Non utilizzare il confronto automatico come unica base per impugnare o non impugnare un atto.
Assistenza tributaria
Verifica l’atto e le date del tuo fascicolo
Un esame di avviso, dichiarazione, ricevute e normativa applicabile permette di verificare il termine e i presupposti di un’eventuale eccezione.