Caricamento…
Studio Legale Avv. Giuseppe Cuomo — Tutela Bancaria
BancaPro Defender
Hub professionale per la difesa bancaria: 20 percorsi specializzati per reclami ABF, anatocismo, usura, frodi informatiche, gestione CRIF e cessione del quinto. Quiz diagnostico, calcolatori normativi e strategia personalizzata per ogni caso.
Il rischio che non vedi
La banca ha già incassato interessi che non avrebbe dovuto — e tu stai ancora pagando il conto.
Anatocismo, commissioni massimo scoperto illegittime, tassi usurari nel leasing o nella cessione del quinto: queste pratiche hanno generato miliardi di rimborsi in Italia negli ultimi 15 anni, ma la maggior parte dei danneggiati non ha mai agito perché non sapeva di avere diritto a qualcosa. Il conto corrente che hai avuto per dieci anni potrebbe nascondere migliaia di euro recuperabili.
59–92%
Accoglimento ricorsi ABF per frodi
Gli orientamenti ABF 2024–2025 mostrano tassi di accoglimento tra il 59% (phishing con colpa lieve) e il 92% (spoofing e SIM swap) per frodi informatiche bancarie.
€ 8.200
Recupero medio anatocismo
Importo medio recuperato per anatocismo e commissioni illegittime su un conto corrente attivo da 10+ anni, secondo i dati dello studio su pratiche gestite 2020–2025.
120 gg
Termine per ricorso ABF
Dalla risposta negativa della banca al reclamo (o dal silenzio dopo 30 giorni), hai 120 giorni per depositare il ricorso all'Arbitro Bancario Finanziario.
20+
Percorsi di difesa specializzati
Dall'anatocismo alla frode informatica, dal CRIF al sovraindebitamento: 20 percorsi coprono le principali irregolarità bancarie con strategie e documenti specifici per ciascuna.
Il metodo BancaPro Defender
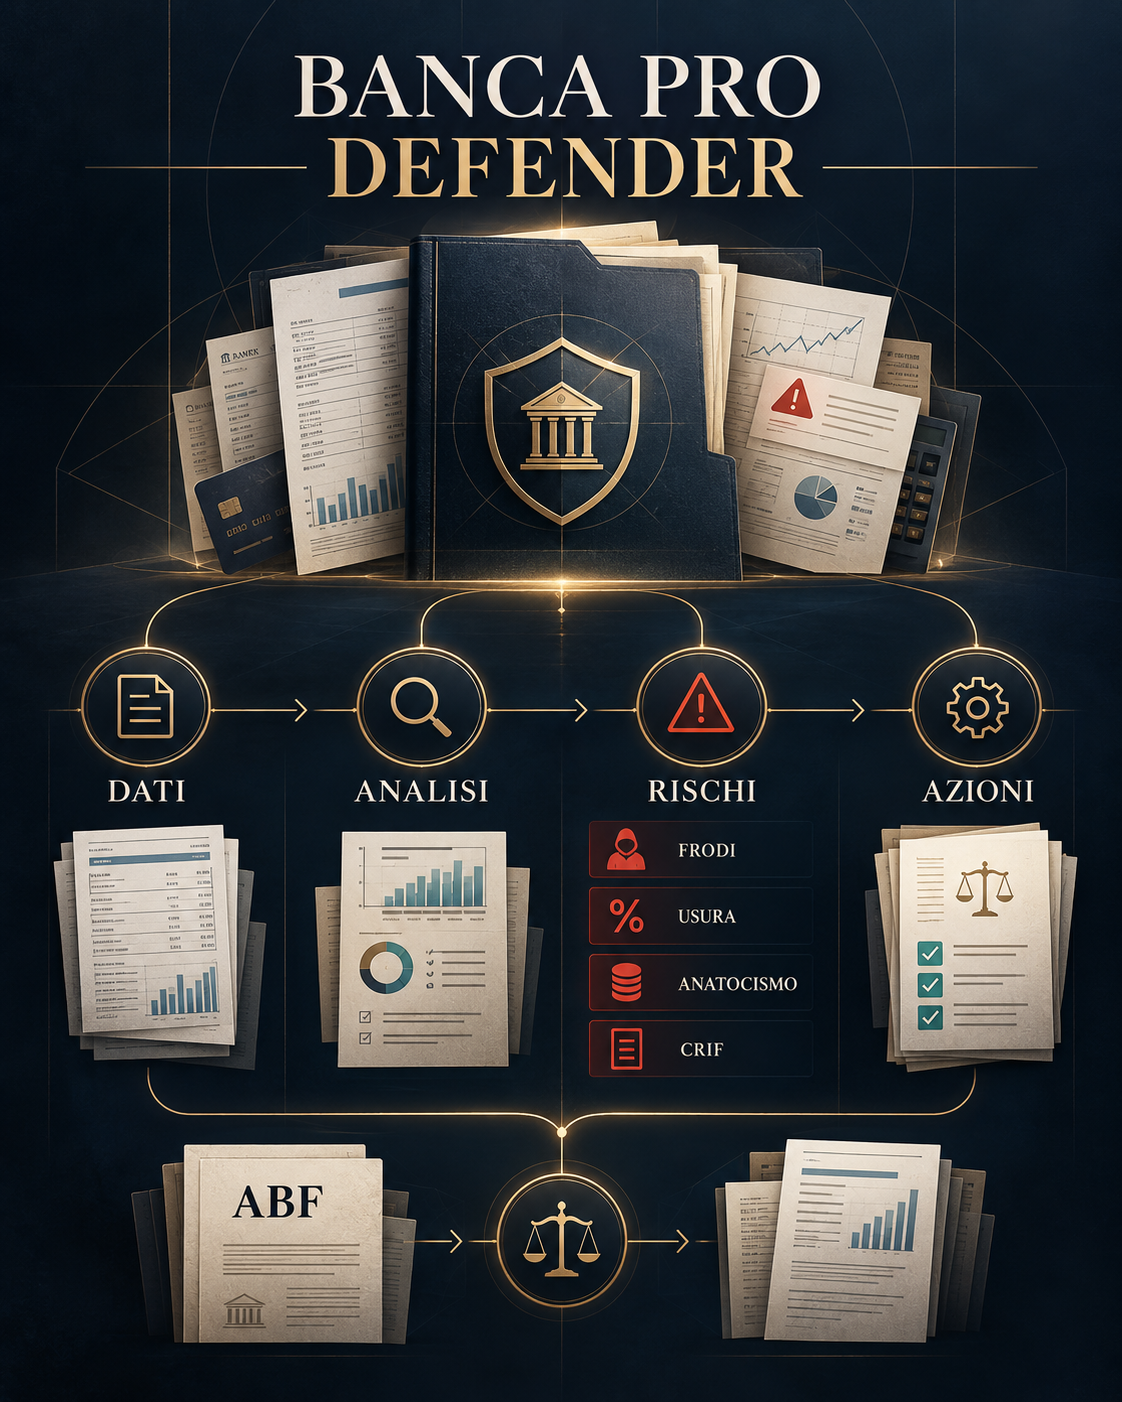
Il metodo
Dalla documentazione alla strategia
Cosa ottieni
Quiz diagnostico personalizzato
Analisi della situazione in 5 domande. Il sistema identifica l'area critica e suggerisce i percorsi più efficaci per il caso specifico.
20 percorsi di difesa
Dalla lettera di reclamo al ricorso ABF, dall'anatocismo all'usura bancaria, dalle frodi informatiche alla gestione CRIF.
Calcolatori normativi
Calcolo interessi usurari, commissioni CQ non maturate, anatocismo su conto corrente, costo effettivo del credito TAEG.
Strategia per l'ABF
Ricorsi ABF per phishing, smishing, spoofing, usura. Orientamenti 2024–2025 con 59–92% di accoglimento per le categorie principali.
Fonti normative complete
Ogni percorso cita le norme di riferimento: TUB, L.108/1996, D.Lgs.11/2010, Codice Consumo, GDPR, giurisprudenza Cassazione.
Relazione professionale
Il risultato è una relazione professionale elaborata dallo studio legale, utilizzabile in sede stragiudiziale e giudiziale.
Le 5 aree di intervento
Reclami e procedure stragiudiziali4 percorsi
Reclamo formale ex art.128-bis TUB, rimborso oneri estinzione anticipata, recupero commissioni CQ, contestazione blocco conto.
ABFReclamoCessione del QuintoConto corrente
Ricorsi ABF specializzati5 percorsi
Ricorso ABF completo, frode informatica (phishing/smishing), spoofing e SIM swap, tassi usurari, portabilità mutuo.
PhishingSmishingSpoofingUsuraABF
Anatocismo e commissioni illegittime4 percorsi
Contestazione anatocismo conto corrente, nullità commissioni massimo scoperto, clausole mutuo, interessi usurari leasing.
AnatocismoCMSMutuoLeasing
Credito e sovraindebitamento4 percorsi
Ristrutturazione debiti, procedura di sovraindebitamento L.3/2012, segnalazione CRIF, accesso al Fondo Gasparrini.
CRIFSovraindebitamentoL.3/2012Fondo Gasparrini
Percorsi avanzati e negoziazione3 percorsi
Negoziazione assistita bancaria, accordo stragiudiziale, tutela GDPR su dati bancari e accesso agli atti.
NegoziazioneGDPRAccesso attiAccordo
Cosa lo strumento non può fare — e perché serve un avvocato
BancaPro Defender orienta su 20 percorsi di difesa e calcola gli importi teorici recuperabili. Ma ogni caso bancario ha una storia specifica — estratti conto, contratti originali, comunicazioni — che cambia tutto. Ecco cosa rimane fuori dall'analisi automatica:
Non analizza gli estratti conto reali
Il calcolatore usa i dati inseriti dall'utente. L'anatocismo si calcola sugli estratti conto originali trimestre per trimestre: senza di essi, l'importo è una stima orientativa, non un dato processualmente utilizzabile.
Non verifica le clausole contrattuali originali
Le condizioni del conto corrente o del mutuo al momento della stipula determinano se le commissioni sono legittime o no. Il contratto originale — spesso firmato anni prima — è indispensabile per la contestazione.
Non copre strumenti finanziari (azioni, obbligazioni, derivati)
La responsabilità da collocamento di prodotti finanziari inadatti (MiFID II), le perdite su obbligazioni strutturate, i derivati su mutui: sono materie distinte che richiedono analisi separata.
Non produce il testo del reclamo formale
Il reclamo ex art.128-bis TUB deve essere personalizzato sul caso, con riferimenti precisi alle clausole contrattuali, agli estratti conto e ai tassi soglia MEF della data di stipula. Non è un testo standard.
Non aggiorna i tassi soglia in tempo reale
I tassi antiusura MEF cambiano ogni trimestre. La verifica dell'usura si fa applicando il tasso soglia vigente alla data di stipula del contratto, non quella attuale — dato che varia e va verificato caso per caso.
Il punto: lo strumento ti dice se c'è qualcosa da recuperare. Un avvocato esamina gli estratti conto reali e ti dice esattamente quanto — e come ottenerlo.
Prova lo strumento — gratis, senza registrazione
Rispondi al quiz diagnostico per identificare l'area critica e i percorsi di difesa applicabili al tuo caso. Calcola gli importi teorici recuperabili con i calcolatori normativi — nel browser, nessun dato inviato a server.
Hub Professionale Tutela Bancaria · Studio Legale Avv. Cuomo · 2026
BANCA PRO DEFENDER
20 percorsi di difesa bancaria: reclami ABF, anatocismo, frodi informatiche, CRIF, cessione del quinto, usura, crediti deteriorati. Quiz diagnostico e calcolatori normativi aggiornati al 2026.
TUB D.Lgs.385/93L.108/1996 UsuraD.Lgs.11/2010 PSDABF 2024Cass. 3780/2024GDPR art.77D.Lgs.116/2024
Richiedi questo servizio
Per avviare la tutela bancaria, compila il modulo di richiesta di incarico professionale. L'Avv. Cuomo Le invierà la lettera di incarico entro 1–2 giorni lavorativi. Nessun importo è dovuto prima dell'accettazione formale dell'incarico.
Privacy by design: tutti i calcoli sono eseguiti localmente nel browser. Nessun dato viene trasmesso o registrato. I percorsi di difesa e le analisi hanno valore orientativo — art. 2 L. 247/2012. Tassi soglia usura: D.M. MEF Q3 2026. Giurisprudenza aggiornata al 2025. Studio Legale Avv. Giuseppe Cuomo — Nocera Inferiore (SA).
Come funziona — passaggi
1
Richiesta di incarico
Compila il modulo in fondo a questa pagina. Non occorre allegare documenti in questa fase. Indica brevemente la situazione nella sezione Note.
2
Analisi preliminare e lettera di incarico (entro 1–2 giorni lavorativi)
L'Avv. Cuomo esamina la richiesta e invia la lettera di incarico con indicazione dell'onorario concordato. Nessun importo è dovuto prima dell'accettazione formale.
3
Accettazione e invio documentazione
Dopo la firma della lettera di incarico, il cliente trasmette allo studio i documenti necessari: estratti conto, contratti, lettere bancarie, eventuali comunicazioni ABF.
4
Quiz diagnostico e selezione percorso (1–2 giorni)
Lo studio effettua il quiz diagnostico sul caso specifico e seleziona i percorsi di difesa più efficaci tra i 20 disponibili. Si individuano le violazioni normative contestabili.
5
Elaborazione e consegna relazione professionale (3–5 giorni)
Il cliente riceve la relazione professionale completa con i documenti di difesa (reclamo, ricorso ABF, analisi calcolatori) e le istruzioni operative per procedere.
Tre scenari reali — cosa trova lo strumento
Questi tre casi mostrano i profili di irregolarità bancaria più frequenti riscontrati dallo studio.
Fonti normative di riferimento
Tutti i percorsi si basano su fonti normative ufficiali, giurisprudenza di legittimità aggiornata e orientamenti ABF 2024–2025.
- D.Lgs. 385/1993 (TUB) — Testo Unico Bancario, art.128-bis Arbitro Bancario Finanziario
- L. 7/3/1996 n.108 — Disposizioni in materia di usura, tassi soglia MEF
- D.Lgs. 11/2010 art.10-bis — Responsabilità prestatori servizi di pagamento
- Dir. UE 2015/2366 (PSD2) — SCA e responsabilità intermediari
- Dir. UE C-383/18 (Lextor) + Cass. ord. 28867/2023 — Rimborso oneri estinzione anticipata
- D.P.R. 180/1950 — Disciplina cessione del quinto dello stipendio
- Art.1283 c.c. + Del. CICR 09/02/2000 — Divieto anatocismo bancario
- Cass. SS.UU. 24418/2010 — Anatocismo bancario definitivamente vietato
- Cass. SS.UU. 19597/2020 — Calcolo TAEG con oneri assicurativi
- Cass. 3780/2024 — Frode informatica bancaria = rischio d'impresa
- L. 27/1/2012 n.3 — Procedure sovraindebitamento (Codice della Crisi)
- Reg. ABF Banca d'Italia (ultima versione) — Orientamenti 2024–2025
- Reg. UE 2016/679 (GDPR) — Protezione dati personali
DISCLAIMER — Limitazioni di responsabilità
I percorsi e le analisi prodotte da BancaPro Defender hanno valore orientativo e non costituiscono parere legale ai sensi dell'art. 2 L. 247/2012. La valutazione di ogni caso specifico richiede l'esame della documentazione originale (estratti conto, contratti, lettere) da parte di un avvocato abilitato. I tassi soglia ABF e i tassi antiusura sono aggiornati ai dati MEF disponibili alla data di elaborazione. Elaborato con il supporto di sistemi automatizzati — AI Act Reg. UE 2024/1689 art. 50. Trattamento dati: Reg. UE 2016/679 (GDPR).
Richiedi questo servizio
L'Avv. Cuomo esamina la tua situazione bancaria specifica e fornisce un parere scritto entro 48 ore lavorative: irregolarità contestabili, importi teoricamente recuperabili, percorso consigliato (reclamo, ABF, giudiziale). Nessuna valutazione generica — ogni caso bancario ha una storia diversa. Nessun importo è dovuto prima dell'accettazione formale dell'incarico.