Caricamento…
Demo guidata · esperienza interattiva
Ravvedimento Operoso
PASSAGGIO 01 / 05
Identificare l’omissione.
Ravvedimento Operoso: Identificare l’omissione. Il percorso organizza i dati utili e prepara la verifica professionale del caso.
Input del casoDocumenti e informazioni pertinenti
Azione consigliataProsegui con la verifica guidata
Approfondimento visivo
Ravvedimento Operoso
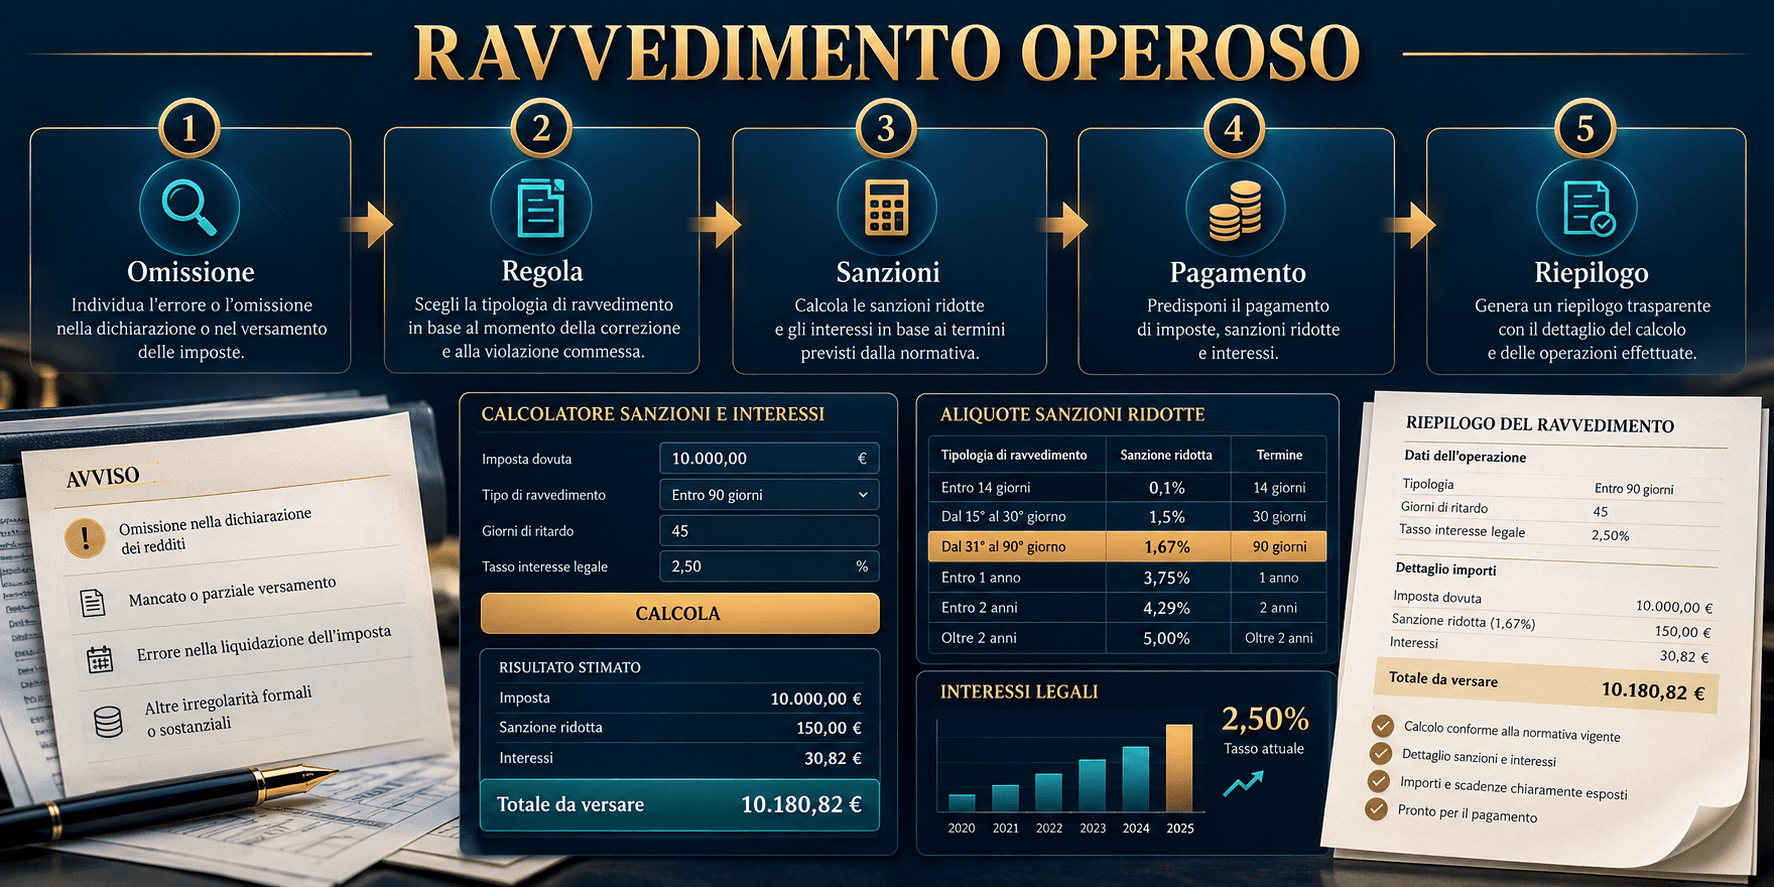
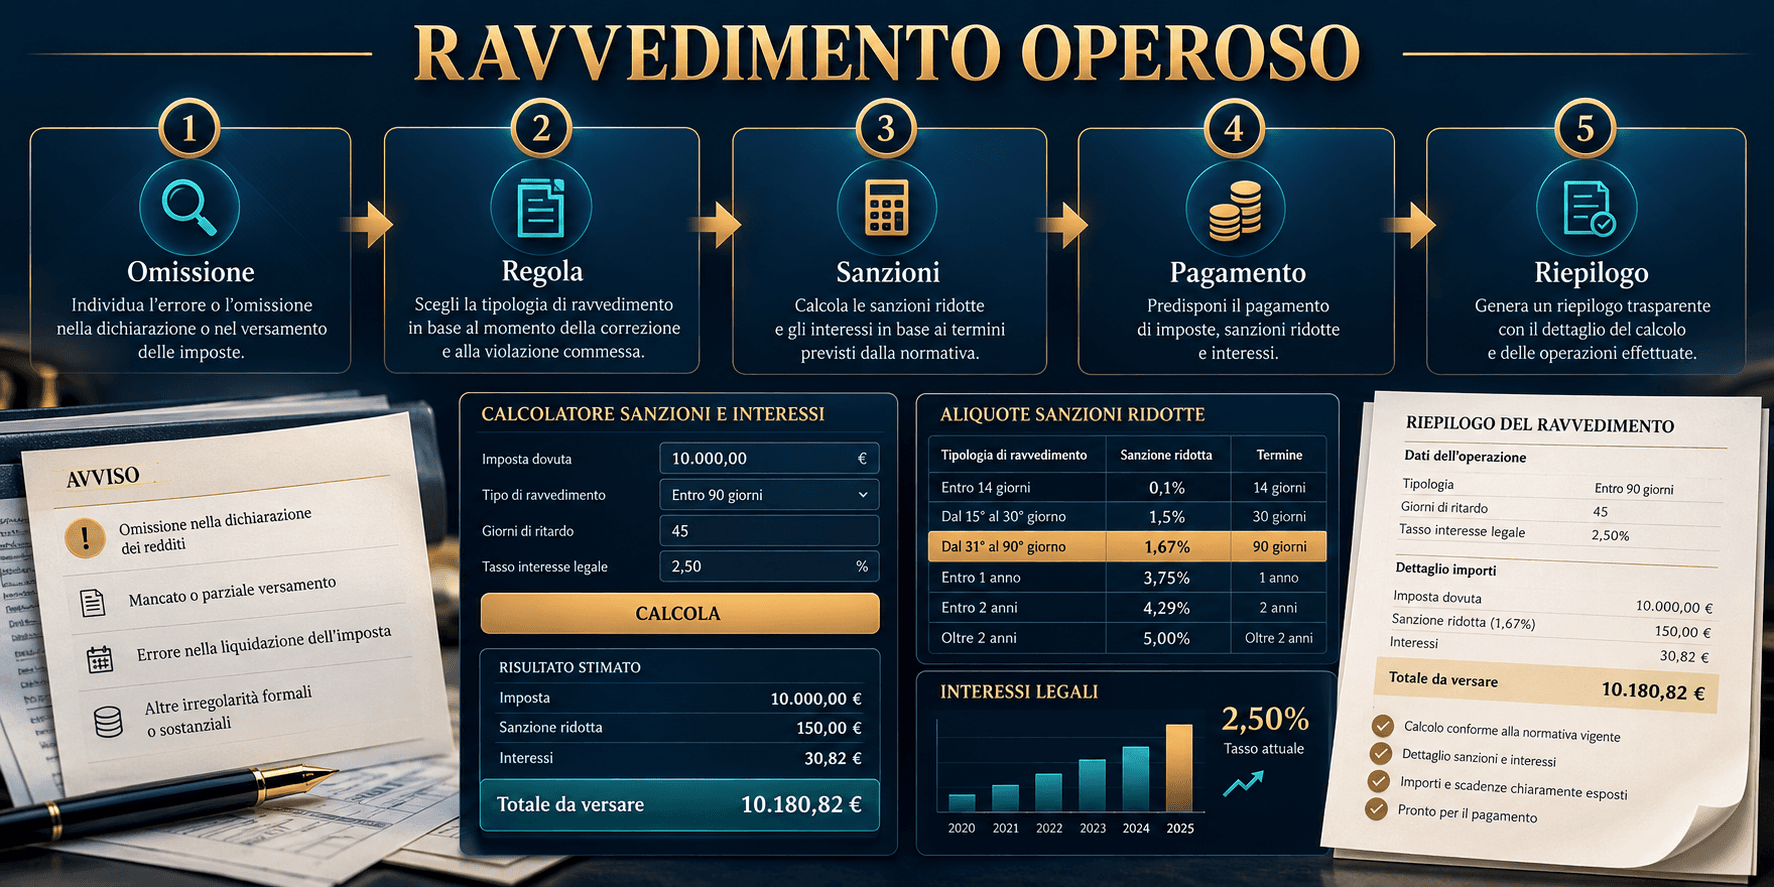
Ravvedimento Operoso
Ricostruisci il costo di un versamento tardivo: sanzione ridotta, interessi legali e finestre temporali leggibili
Quadro di orientamento fondato su Art. 13 D.Lgs. 472/1997 — ravvedimento operoso. La pagina accompagna nella raccolta ordinata dei dati, evidenziando i limiti dell’automazione e i passaggi che richiedono una verifica professionale.
Problemi — Il rischio che non vedi
Una ricostruzione incompleta può far trascurare elementi decisivi in diritto tributario.
Cosa ottieni
Un percorso di lavoro con risultati leggibili e ipotesi esplicite.
Calcola la sanzione ridotta sul capitale e sul ritardo effettivo
Applica scaglioni temporali del regime dal 1° settembre 2024
Segmenta gli interessi al variare del tasso legale tra anni
Rende visibili formula, date, percentuale e fonte dei tassi
Confronta le finestre nello scadenziario e conserva gli ultimi calcoli nel browser
Copia, stampa e esporta in PDF il prospetto; genera un F24 solo orientativo
Moduli e aree coperte
Stima versamento
Inserimento guidato dei dati necessari e riepilogo dei valori dichiarati.
Scadenziario
Confronto degli elementi che incidono sul percorso e sulle possibili alternative.
F24 orientativo
Checklist operativa per preparare atti, prove e verifiche successive.
Metodo e verifiche
Checklist operativa per preparare atti, prove e verifiche successive.
Limiti — Cosa non può fare
Automatizza soltanto un omesso o tardivo versamento nel regime decorrente dal 1° settembre 2024.
Non calcola omesse dichiarazioni, ravvedimento speciale, rateazioni o cumulo di violazioni.
Il prospetto F24 è solo orientativo: codici, sezione, anno e importi devono essere verificati sul servizio ufficiale dell'Agenzia delle Entrate.
Prova lo strumento
Il risultato è orientativo e non sostituisce l’esame degli atti, delle fonti aggiornate e delle circostanze specifiche.
Utility Legali - Diritto Tributario & Fiscale
Calcolatore Ravvedimento Operoso Pro - Art. 13 D.Lgs. 472/1997
Il Calcolatore Ravvedimento Operoso Pro consente di determinare con precisione l'importo dovuto per la regolarizzazione spontanea delle violazioni tributarie, calcolando sanzioni ridotte e interessi legali anno per anno in base all'istituto del ravvedimento operoso ex art. 13 del D.Lgs. 472/1997, aggiornato dalla Legge di Bilancio 2023 (L. 213/2023) che ha introdotto significative modifiche alle percentuali di riduzione delle sanzioni.
Lo strumento supporta tutti i principali tributi erariali (IRPEF, IRES, IRAP, IVA, IMU, Imposta di Registro) e consente di generare automaticamente il modello F24 precompilato con i codici tributo corretti, i periodi di riferimento e gli importi definitivi comprensivi di sanzione ridotta e interessi legali calcolati al tasso legale vigente per ciascun anno di ritardo.
FUNZIONALITÀ PRINCIPALI
- Calcolo automatico del tipo di ravvedimento applicabile (sprint, breve, intermedio, lungo, biennale, ultra-biennale) in base ai giorni trascorsi dalla violazione con aggiornamento in tempo reale
- Determinazione della sanzione ridotta con applicazione della percentuale corretta (da 1/10 a 1/6 del minimo) per ciascuna finestra temporale prevista dall'art. 13 D.Lgs. 472/1997 come modificato da L. 213/2023
- Calcolo degli interessi legali al tasso BCE in vigore per ogni anno civile di ritardo, con variazione automatica in caso di cambi di tasso intervenuti nel periodo (storico tassi dal 2010 al 2026)
- Supporto per tutti i principali tributi erariali: IRPEF, IRES, IRAP, IVA, ritenute alla fonte, Imposta di Registro, IMU, imposta ipotecaria e catastale
- Generazione automatica del modello F24 precompilato con i codici tributo, sezione erario, periodo di riferimento e importi suddivisi per componente (imposta, sanzione, interessi)
- Scadenziario del ravvedimento: visualizzazione grafica delle finestre temporali ancora disponibili con indicazione della scadenza e del costo progressivo per ogni giorno di ritardo
- Storico dei calcoli salvato in localStorage per confronti immediati tra scenari diversi o revisioni successive
- Modalità PRO con inserimento dati identificativi del contribuente (codice fiscale, denominazione, provincia) per la generazione di documenti di sintesi personalizzati
- Confronto automatico tra i costi del ravvedimento nelle diverse finestre temporali con indicazione del risparmio ottenibile intervenendo entro ciascuna scadenza
- Stampa diretta del calcolo in formato PDF ottimizzato per la consegna al cliente o l'archiviazione nel fascicolo tributario
A CHI È RIVOLTO
Lo strumento è destinato a commercialisti, consulenti tributari, avvocati tributaristi, CAF, patronati e contribuenti che intendono regolarizzare autonomamente violazioni dichiarative o di versamento prima che l'Agenzia delle Entrate avvii un procedimento di accertamento. È utilizzabile anche dagli uffici fiscali aziendali per la verifica preventiva dei costi di compliance.
NORMATIVA DI RIFERIMENTO
- D.Lgs. 472/1997, art. 13: istituto del ravvedimento operoso e percentuali di riduzione sanzione
- L. 213/2023 (Legge di Bilancio 2024): modifica delle finestre temporali e delle percentuali ravvedimento
- D.M. MEF 10/12/2025 (G.U. n. 289 del 13/12/2025): tasso di interesse legale dal 1/1/2026 (1,6% annuo)
- D.Lgs. 241/1997: modello F24 e modalità di versamento unitario delle imposte
- Circolare ADE n. 1/E/2023: chiarimenti applicativi ravvedimento post Legge di Bilancio 2023
- D.Lgs. 14/2019 (Codice della Crisi) art. 25-octies: ravvedimento nel quadro della composizione negoziata
Questo strumento ha finalità informative. I calcoli prodotti sono orientativi e non sostituiscono la consulenza di un professionista abilitato. Si raccomanda di verificare sempre gli importi definitivi con l'Agenzia delle Entrate prima di effettuare il versamento.
Avv. Giuseppe CuomoVia G. Matteotti 14, Nocera Inferiore (SA) · Tel. +39 081 921 11 48 · www.studiolegalecuomogiuseppe.it
Ravvedimento Operoso PRO - Art. 13 D.Lgs. 472/1997 · L. 213/2023
Interessi legali anno per anno · Sprint / Breve / Intermedio / Lungo / Biennale / Lunghissimo · Generazione F24
Dati per il calcolo
Dati anagrafici per F24 pre-compilato (opzionale)
Dati normativi verificati al 20/10/2026: tasso legale 1,6% (DM MEF 10/12/2025, GU n. 289 del 13/12/2025); sanzioni ridotte per violazioni dal 1/9/2024 (D.Lgs. 87/2024); art. 13 D.Lgs. 472/1997 in vigore fino al 31/12/2026 (D.L. 200/2025).
Guida rapida - Tipologie di ravvedimento (L. 213/2023)
⚡
Sprint
1°-14° giorno
0,083% per giorno (max 1,16%)
Art. 13 co. 1 lett. a
🔵
Breve
15°-30° giorno
1/10 della sanzione minima (1,25%)
Art. 13 co. 1 lett. a D.Lgs. 472/1997
🟡
Intermedio
31°-90° giorno
1/9 della sanzione minima (1,39%)
Art. 13 co. 1 lett. a
🟠
Lungo
91°-365° giorno
1/8 della sanzione minima (3,125%)
Art. 13 co. 1 lett. b D.Lgs. 472/1997
🔴
Biennale
366°-730° giorno
1/7 della sanzione minima (3,57%)
Art. 13 co. 1 lett. b
🔴
Lunghissimo
731°+ giorno
1/6 della sanzione minima (4,17%)
Art. 13 co. 1 lett. b
Il ravvedimento è precluso se notificato atto di accertamento o liquidazione - art. 13 co. 1-ter D.Lgs. 472/1997. Il ravvedimento lunghissimo (oltre 2 anni) è applicabile ai soli tributi erariali. Riforma: L. 213/2023 (Legge di Bilancio 2024) ha introdotto il ravvedimento "intermedio" (1/9).
Come funziona
1
Individua la singola scadenza e il capitale omesso o versato in ritardo
2
Verifica che la violazione rientri nel regime temporale supportato
3
Inserisci scadenza, data di regolarizzazione e termine dichiarativo noto
4
Esamina separatamente sanzione ridotta e interessi per ciascun anno
5
Verifica con fonte ufficiale codice tributo, atti ricevuti e importo da versare
Scenari — tre verifiche d’esempio
Pagamento del tributo entro 14 giorni dalla scadenza
La stima applica la riduzione giornaliera prevista per il ritardo breve, poi aggiunge gli interessi legali fino alla data di regolarizzazione.
Esito atteso: prospetto di imposta, sanzione e interessi; non un F24 pronto al pagamento.Regolarizzazione tra il 31° e il 90° giorno
La fascia temporale determina la frazione di sanzione da applicare; gli interessi restano conteggiati per tutti i giorni trascorsi.
Esito atteso: prospetto di imposta, sanzione e interessi; non un F24 pronto al pagamento.Ritardo oltre 90 giorni con termine dichiarativo noto
La percentuale oltre 90 giorni richiede anche il confronto con il termine dichiarativo. Se la data non è certa, il risultato resta sospeso o va verificato.
Esito atteso: prospetto di imposta, sanzione e interessi; non un F24 pronto al pagamento.Normativa e fonti ufficiali
Art. 13 D.Lgs. 472/1997 — ravvedimento operoso
Art. 13 D.Lgs. 471/1997 — sanzione per omesso o tardivo versamento
D.Lgs. 87/2024 — riforma con decorrenza dal 1° settembre 2024
Decreti MEF sul saggio legale degli interessi 2024, 2025 e 2026
D.Lgs. 241/1997 — modello F24 e versamento unitario
Agenzia delle Dogane e dei Monopoli · Ravvedimento operoso e scaglioni per violazioni dal 1° settembre 2024Normattiva · D.Lgs. 472/1997, art. 13 (testo vigente)Normattiva · D.Lgs. 471/1997, disciplina delle sanzioni per i versamenti tardiviGazzetta Ufficiale · tasso legale 2024 (decreto MEF)Gazzetta Ufficiale · tasso legale 2025 (decreto MEF)Gazzetta Ufficiale · tasso legale 2026 (decreto MEF)Disclaimer
Lo strumento offre informazioni e calcoli orientativi, non costituisce parere legale né garantisce un esito. I risultati dipendono dai dati inseriti, non verificano documenti o fonti in tempo reale e non sostituiscono l’assistenza di un professionista. Normativa, prassi e circostanze concrete possono modificare la valutazione.
Assistenza legale
Esamina il tuo caso di diritto tributario
Un esame professionale di atti, prove, scadenze e obiettivi consente di individuare il percorso adeguato alle circostanze specifiche.